买方投顾梦寥廓,财管转型尽朝晖——证券行业财富管理转型路径与展望
一、引言:财富管理转型的时代命题
中国证券行业正站在财富管理转型的关键路口。随着居民财富持续积累、资本市场深化改革以及资管新规的全面落地,传统以产品销售为导向的“卖方模式”日益难以满足客户多元化、个性化的财富管理需求。向以客户利益为中心的“买方投顾”模式转型,已成为证券行业财富管理业务的共识性方向。转型之路并非坦途,制度安排、能力建设、盈利模式重构等多重挑战交织并存。本报告围绕买方投顾的核心理念、国际经验、国内实践与转型路径展开系统分析,以期为行业转型提供参考。
二、从卖方销售到买方投顾:范式转换的逻辑
(一)卖方模式的困境
长期以来,证券公司财富管理业务以代销金融产品为主要收入来源,盈利模式建立在交易佣金和销售激励之上。这一模式内生的利益冲突在于:机构收入与客户收益之间缺乏正向关联,容易出现“重销售、轻配置”“重规模、轻回报”的行为倾向。在刚兑打破、产品净值化的大背景下,客户亏损体验加剧,传统模式的不可持续性愈发凸显。
(二)买方投顾的本质
买方投顾的核心在于将机构与客户的利益捆绑:以客户资产规模和持有体验为基础收取投顾服务费,而非依赖产品销售佣金。其本质是从“卖产品”转向“做服务”,从“交易驱动”转向“配置驱动”,从“短期博弈”转向“长期陪伴”。这一范式转换要求证券公司具备投研能力、资产配置能力、客户陪伴能力和数字化运营能力的系统性支撑。
三、国际经验:成熟市场的买方投顾实践
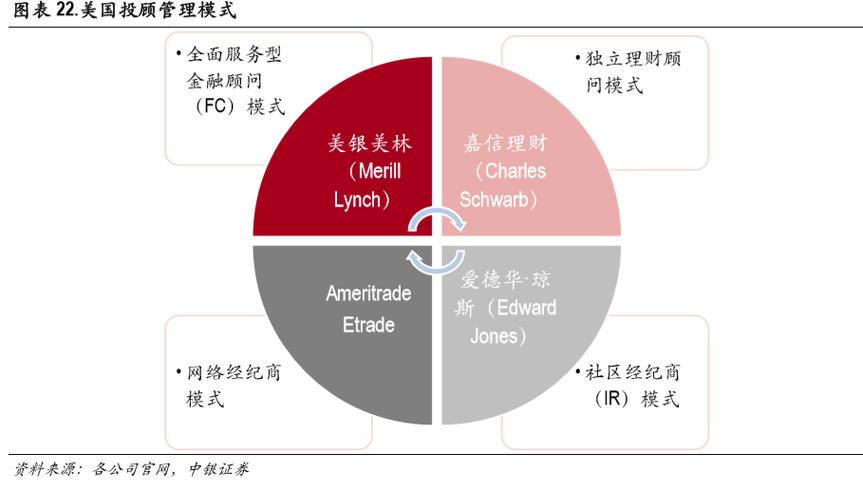
美国市场是全球买方投顾转型的典型样本。以嘉信理财、先锋领航为代表的机构,通过免佣基金、智能投顾、独立顾问平台等模式,将收入结构从交易佣金转向基于资产管理规模的服务费。其经验可归纳为三点:一是制度基础先行,美国《投资顾问法》确立了受托责任的法律框架;二是账户体系创新,IRA等税收优惠账户为长期资产配置提供了制度载体;三是技术赋能降本,智能投顾以低成本、低门槛方式扩大了服务覆盖面。上述经验对国内买方投顾的启示在于:转型不仅是业务模式的调整,更需要制度基础设施和技术能力的同步跟进。
四、国内实践:基金投顾试点的探索与突破
2019年以来,公募基金投资顾问业务试点稳步推进,证券公司成为试点的重要参与力量。试点机构在服务模式、收费方式、账户管理等方面开展了多样化探索:一是形成“管理型投顾”与“建议型投顾”并行的服务形态;二是尝试按资产规模、按服务期限等多元化收费模式;三是依托APP和投顾团队构建“人机结合”的陪伴服务体系。试点也暴露出若干问题:投顾服务费规模尚小、客户付费意愿有待培育、投顾人员专业能力参差不齐、考核激励机制尚未完全摆脱销售导向等。试点实现了“从0到1”的制度破冰,但“从1到N”的规模化推广仍需制度与能力的双重突破。
五、转型路径:证券公司的能力建设与模式选择
(一)投研与配置能力
买方投顾的根基在于专业的资产配置能力。证券公司应构建覆盖大类资产、策略组合与底层产品的分层投研体系,强化宏观研判与微观筛选的结合,形成可复制、可解释的配置方法论。
(二)客户分层与精准服务
依据客户资产规模、风险偏好与服务需求进行分层,构建“智能投顾+人工投顾”的梯度服务体系:大众客户以数字化工具实现低成本覆盖,富裕客户以投顾团队提供个性化配置,高净值客户以综合财富规划实现深度绑定。
(三)考核与激励机制重塑
转型的关键在于考核指挥棒的转向。应将客户留存率、资产配置收益率、投顾服务满意度等指标纳入考核体系,弱化短期销售规模权重,建立与客户长期利益一致的长效激励安排。
(四)数字化与投顾队伍协同
数字化平台承担规模化服务与精细化运营职能,人工投顾聚焦复杂咨询与情感陪伴,二者形成互补。应加强投顾人员的专业培训与认证管理,推动投顾队伍从“销售型”向“顾问型”转变。
六、挑战与展望
买方投顾转型面临的核心挑战包括:制度层面,投顾收费的法律依据与账户体系仍需完善;市场层面,客户付费习惯的培育需要时间;机构层面,短期盈利压力与长期投入之间存在张力。随着资本市场改革深化、养老第三支柱建设推进以及投资者保护制度完善,买方投顾的制度土壤将逐步成熟。证券公司应坚持“以客户为中心”的价值取向,在试点经验基础上加快模式迭代,推动财富管理业务从规模驱动走向价值驱动,让买方投顾之路行稳致远,让财富管理转型尽显朝晖。
如若转载,请注明出处:http://www.qhsckj.com/product/58.html
更新时间:2026-11-15 07:59:35